ISSBをベースに策定された「SSBJ基準」の段階的な適用が開始されることを受け、企業にはサステナビリティに関する情報を、各種開示基準に沿って適切に整理・発信していくことが、これまで以上に求められています。
本記事では、サステナビリティ情報開示に関わる主要な基準・フレームワークの特徴や違いを整理するとともに、それらの情報を掲載するサステナビリティサイトにおいて、どのような対策が求められるのかを分かりやすく解説します。
金融庁が示すSSBJ基準の段階的適用スケジュール
SSBJ基準は、企業の準備期間を考慮し、時価総額に応じて以下のスケジュールで段階的に適用される予定です。
・時価総額3兆円以上:2027年3月期
・時価総額1兆円以上3兆円未満:2028年3月期
・時価総額5,000億円以上1兆円未満:2029年3月期
・時価総額5,000億円未満:企業の開示状況や投資家のニーズ等を踏まえて今後検討
なお、時価総額は、前期末から遡って過去5事業年度の末日における時価総額の平均をもとに算定されます。また、経過措置として、適用開始から2年間は二段階開示が認められます。
こうした開示基準に適切に対応していくためにも、まずはそれぞれの目的や特徴、違いを理解し、自社に必要な情報開示を整理することが重要です。
なお、サステナビリティサイトの作り方や事例については、以下のコラムで詳しく解説しています。
関連コラム:サステナビリティサイト・ページの最新トレンドとデザイン|効果的な作り方と成功事例
「サステナビリティ開示基準」とは?
サステナビリティ開示基準とは、企業が環境・社会・ガバナンス(ESG)の取り組みやデータを、
投資家などのステークホルダーへ公開するための共通ルールです。共通の基準があることで、投資家や市場は企業価値を「他社と同じ物差し」で評価できるようになります。
主要なフレームワーク
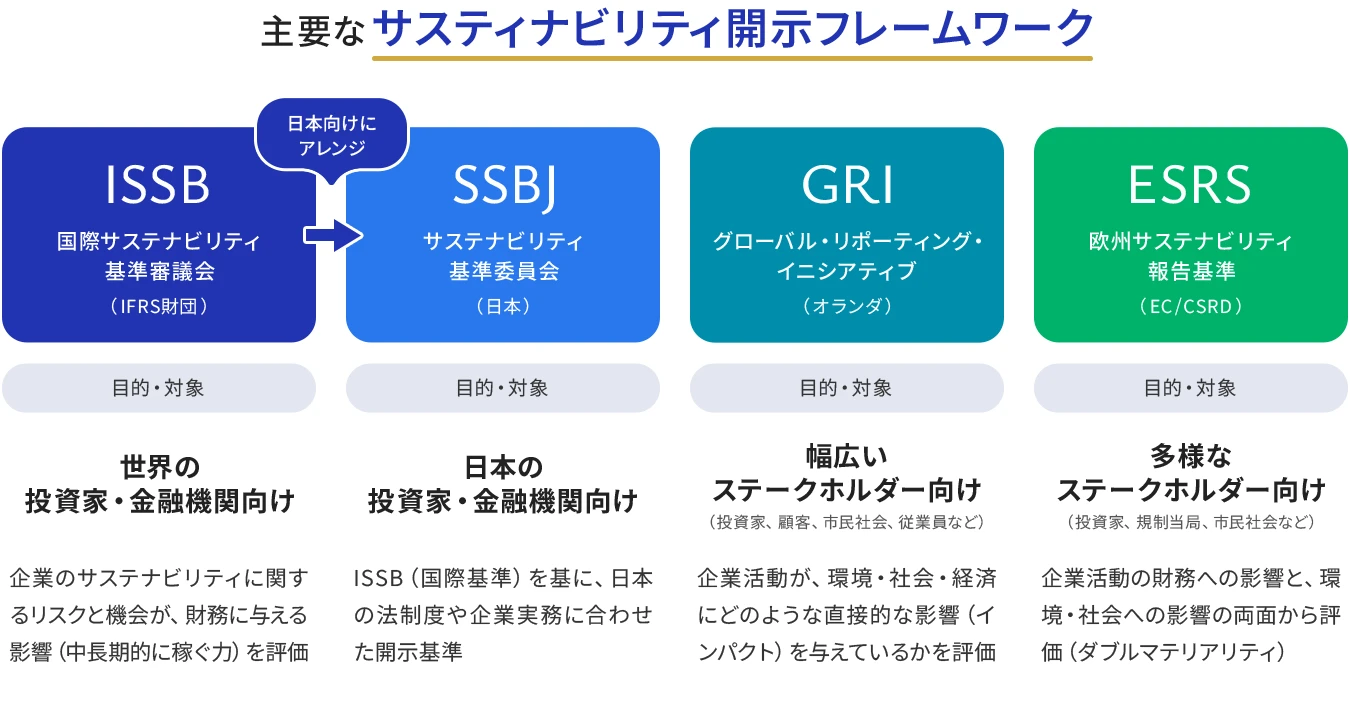
ISSB(SSBJ)
ISSBとは、ロンドンのIFRS財団が主導し、それまで乱立していた「TCFD」や「SASB」といった主要な枠組みを一つに統合して誕生しました。主に投資家や金融機関向けの指標であり、気候変動などの環境・社会課題が、企業の将来の財務(中長期的に稼ぐ力)にどのようなリスクや機会を与えるかを評価します。
この世界共通のルール(ISSB)を、日本の法制度や企業実務に合わせてアレンジした国内向けの開示基準が「SSBJ」です。
GRI
オランダに拠点を置く「グローバル・リポーティング・イニシアティブ」が定めた国際基準です。投資家に限らず、民間団体、市民社会などの広範なステークホルダーに向けた指標で、企業活動が「地球環境や社会、経済」に対して直接どのような影響(インパクト)を与えているかを評価します。
ESRS
欧州連合(EU)の法律である「企業サステナビリティ報告指令(CSRD)」が求める開示基準です。投資家、規制当局、市民社会などの多様なステークホルダーに向けられた指標で、
最大の特徴は「ダブルマテリアリティ」の視点から網羅した報告を義務付けている点にあります。
補足:ダブルマテリアリティとは
以下の双方向の視点から同時に情報を開示することです。
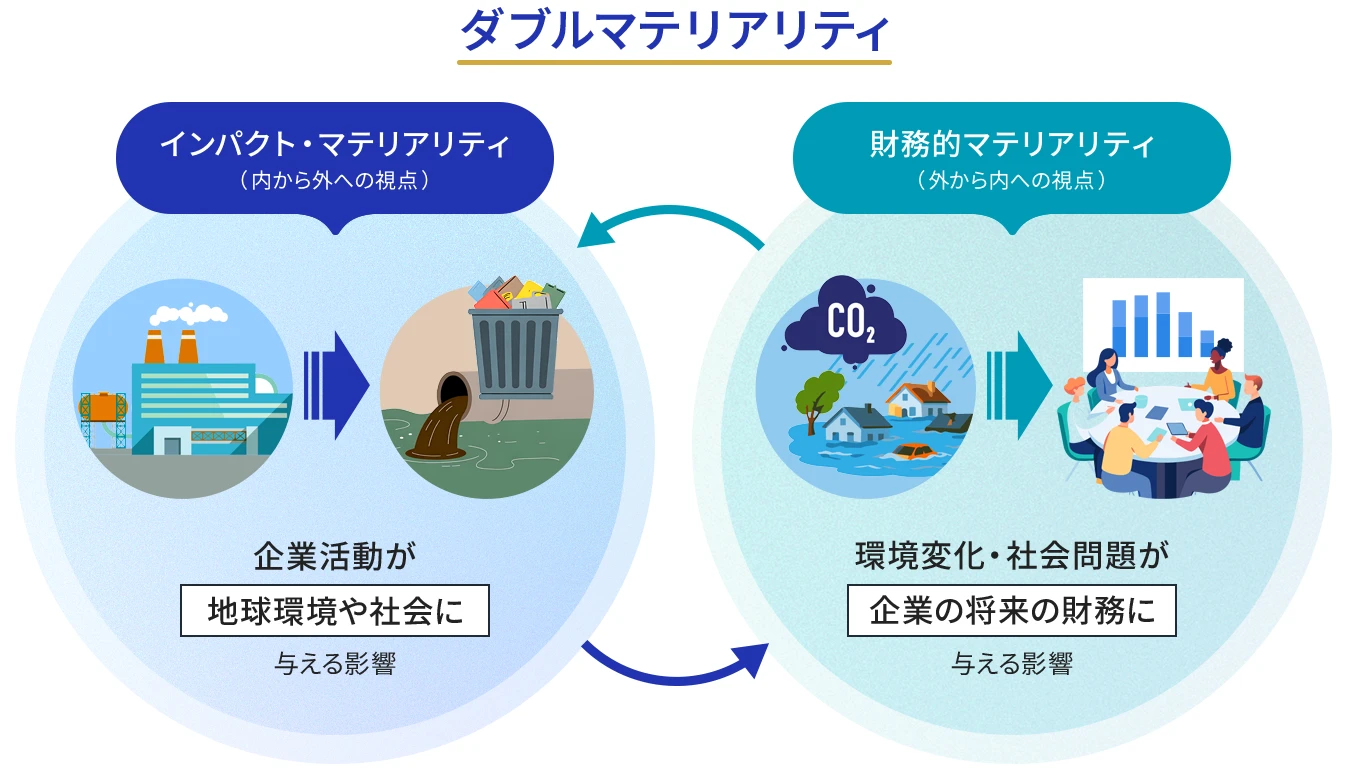
- インパクト・マテリアリティ(内から外への視点):
企業活動が「地球環境や社会」に与える影響 - 財務的マテリアリティ(外から内への視点):
環境変化や社会問題が、企業の「将来の財務(収益やリスク)」に与える影響
ISSBは「外から内」、GRIは「内から外」を対象としている一方向のマテリアリティです。
ESRSは、社会への負の影響(GRIの視点)を管理しなければ、将来的にその影響が自社の財務に重大なリスク(ISSBの視点)をもたらし得るという思想を持っています。
企業に潜む本質的なリスクや機会を正確に把握する目的で、
双方向からの影響を考慮した「ダブルマテリアリティ」に基づく開示を求めています。
企業がWEBサイトにおいて対策するべきこと
これまで紹介してきたサステナビリティ開示基準で求められる内容をまとめると、以下が大切ということになります。
- ISSB・SSBJ
投資家に対して、環境や社会の変化が、企業の業績に与える影響を示すこと - GRI
その他ステークホルダーに対して、企業活動が、環境や社会に与える影響を示すこと - ESRS
すべてのステークホルダーに、上記の双方向からの影響を示すこと
WEBサイトにおいて大切なのは、「環境・社会と企業が双方向から受ける影響」を、投資家をはじめとするステークホルダーへタイムリーに伝えていくコミュニケーションのプラットフォームとして機能させることです。
ここからは、実際にWEBサイトでの対策の基本として有効な手段を見ていきましょう。
取り組むべき基本的な対策
1.CMS導入による更新の効率化とリアルタイム性の確保
CMSの導入は、情報開示のリアルタイム性や正確性の向上に寄与します。
特に、更新作業の内製化やExcelデータのインポートによる人的ミスの削減、運用の属人化防止を実現できる点は大きなメリットです。
こうした仕組みによって継続的かつ持続可能な情報開示体制を構築できれば、
- 社会の変化に応じた自社の取り組みをリアルタイムに公開する
- 財務情報を即座に・効率よく更新し、最新の情報を投資家に届ける
といったことが実現できます。
CMSの中にはSharewithやIRポケットなど、TDnetやEDINETと自動連携ができるものもあります。これらを利用すれば、有価証券報告書などの開示資料のタイムリーな自動掲載や、株価、財務グラフのリアルタイム反映なども可能です。
2.PDFでのデータ開示からWEBページでのデータ開示への移行
- 主要なESGデータ
- 財務インパクトの数値
- 中期・長期のKPI
上記のようなデータを膨大なPDFファイルのアップロードで終わらせる開示手法は、投資家などのステークホルダーから情報を探しにくいと敬遠される傾向にあります。
企業の業績を理解する上で、重要な数値はPDFではなく、HTML化してWebデータとして掲載するようにしましょう。最近では様々なツールを介したAI検索も増えており、こちらでも同様に、構造化されたHTMLのほうがPDFよりも効率的と言われています。
3.人間の心理や行動に寄り添ったUI/UX設計
各種の開示基準に沿ってデータを羅列するだけでは、企業価値を十分に伝えることはかないません。
企業の存在意義(パーパス)を軸に、「自社の稼ぐ力」と「環境・社会の持続可能性」がどう結びつき、中長期的な企業価値の向上へつながるのかを、一本のストーリー(ナラティブ)として編集する必要があります。
- 難しいデータをイラストや図解(インフォグラフィック)にして、ひと目で伝わるページを作る
- 財務情報とサステナビリティの情報を結びつける情報設計
このような、人間の心理や行動に寄り添ったUI/UX的なアプローチがあってこそ、ステークホルダーの深い理解と共感につながります。
4.アクセシビリティとサステナブルWebデザインへの配慮
幅広いステークホルダーへの情報発信においては、すべての人が等しく情報にアクセスできるアクセシビリティが大切です。
- 主要データの適切な音声読み上げ対応
- 視覚データへの代替テキスト付与
- 十分なコントラストの確保
などの施策を行い、誰にとっても等しく情報の取得ができる環境を構築しましょう。
アクセシビリティに配慮した設計(コードの最適化やデータの軽量化)は、Webサイトの消費電力を抑えるサステナブルWebデザインの実現にも直結します。
サステナブルWebデザインの考え方や具体的な取り組みについては、以下のコラムで詳しく解説しています。
関連コラム:サステナブルWebデザインとは?企業の導入事例と効果、実践的な具体策を紹介
おわりに
2027年3月期のSSBJ義務化スタートを皮切りに、多くの企業がそれぞれの時価総額に応じた段階的な有価証券報告書での対応を迫られることになります。「自社の想い」や「中長期的なストーリー」を分かりやすく補完するプラットフォームとして、Webサイトの重要性はこれまで以上に高まっています。
この大きな変化の波を、単なるコンプライアンス対応で終わらせるか、中長期的な企業価値を高める武器にするかは、今後の取り組み次第です。
数字やデータを並べるだけの開示から、ステークホルダーの共感を呼ぶ「伝わる開示」へ。一歩先を見据えたWebサイトの構築とアップデートに着手していきましょう。
当社では、各種開示基準への対応や今後の情報発信を見据え、サステナビリティ情報を分かりやすく整理・発信するためのWebサイトの企画・設計・制作を支援しています。
サステナビリティサイトのリニューアルや情報設計、コンテンツの充実をご検討の際は、ぜひお気軽にご相談ください。
関連サービス:サステナビリティサイト制作
この記事の著者
マイクロウェーブクリエイティブ UXグループ
成果を生むウェブサイトの基盤となる画面設計やUXデザインを担当するチームが、UI/UXや分析・戦略に関する情報を提供します。